En 2026, les locataires disposent d'un pouvoir de négociation plus important qu'il y a trois ans sur la quasi-totalité des grands marchés. De fait, une grande partie du pays est désormais favorable aux locataires. Toutefois, votre marge de négociation dépend toujours du lieu où vous signez votre bail.
Pour mesurer ce phénomène, nous avons créé l'indice Zumper de pouvoir de négociation des locataires. Cet indice attribue une note de A à F à chaque ville en fonction de six indicateurs mesurant l'intensité de la concurrence entre propriétaires et locataires. Quatre de ces indicateurs proviennent des données de Zumper : les variations de loyer, les offres d'un mois gratuit, les baisses de prix et la durée de vacance des logements neufs. Les deux autres, le taux de vacance locative et l'offre de logements neufs, sont issus du Bureau du recensement des États-Unis. Une note A signifie que les locataires sont en position de force, tandis qu'une note F signifie le contraire.
Nous nous sommes concentrés sur la période 2023-mi-2026 car elle englobe la plus importante vague de construction d'appartements depuis des décennies. Rien qu'en 2024, les promoteurs ont achevé environ 590 000 logements dans des immeubles de cinq appartements ou plus. C'est le chiffre le plus élevé depuis 1974, selon… Données du Bureau du recensement des États-Unis. 470 000 autres ont suivi en 2025, un chiffre bien supérieur à la moyenne d'environ 360 000 par an enregistrée entre 2019 et 2022.
Le constat national est clair. En juin 2023, aucun des 44 marchés locatifs américains que nous avons suivis n'a obtenu la note A, et seulement quatre ont obtenu la note B. En juin 2026, en revanche, trois ont obtenu la note A et 16 la note B. Au total, 29 des 44 villes ont amélioré leur note, tandis que seulement trois ont vu la leur baisser. Parallèlement, la part des grands complexes d'appartements offrant un mois de loyer gratuit ou plus a plus que doublé, passant de 101 à 211. Dans le même temps, la croissance des loyers des appartements d'une chambre dans les villes moyennes s'est inversée, passant de +3,71 milliards de dollars par an à -1,81 milliard de dollars.
Nous avons sélectionné ci-dessous les marchés où les chiffres sont les plus révélateurs. Nous avons également ajouté quelques grands marchés côtiers pour apporter un éclairage supplémentaire.
Les marchés locatifs les plus dynamiques en 2026
D'après les données de juin 2026, ces marchés figurent parmi les plus favorables aux locataires. Dans ces zones, les propriétaires baissent les loyers, multiplient les avantages et attendent plus longtemps avant de louer les nouveaux logements.
1. Austin, Texas
Austin est le marché locatif le plus favorable de l'étude. Il se classe premier parmi les 44 marchés et figure parmi les trois seuls à avoir obtenu la note A. Avant cette année, il avait obtenu la note B lors des trois mois de juin précédents. Le loyer médian d'un appartement d'une chambre est de 1 330 $, soit une baisse de 12,5 milliards de dollars (190 $) par rapport à l'année dernière. De plus, plus de deux grandes villes sur cinq (42 milliards de dollars) offrent au moins un mois gratuit. Par ailleurs, 53 milliards de logements nouvellement mis en location sont encore disponibles après 30 jours, soit la proportion la plus élevée de tous les marchés. Les données du recensement indiquent également un taux de vacance locative de 16,9 milliards de dollars, soit environ un logement sur six.
2. Denver, Colorado
Denver se classe deuxième, gagnant deux points et passant de C en juin 2023 à A aujourd'hui. Elle a d'ailleurs obtenu la note A pendant 10 des 15 derniers mois. Denver possède également le marché des concessions le plus important de l'étude. Plus précisément, 481 000 000 de grandes agglomérations offrent un mois de loyer gratuit ou plus, contre 111 000 000 il y a trois ans. Parallèlement, le loyer médian des appartements d'une chambre a baissé de 7 600 000 $ pour s'établir à 1 570 000 $.
3. Nashville, Tennessee
Nashville, la troisième ville la mieux notée (A), a obtenu la meilleure note pendant 17 des 42 mois analysés. C'est plus qu'aucune autre ville. Nashville bénéficie également d'une offre stable. Les loyers, qui augmentaient de 4,11 milliards de dollars par an en juin 2023, sont désormais en baisse de 7,41 milliards de dollars. Le loyer médian d'un appartement d'une chambre s'établit ainsi à 1 500 dollars. De plus, un tiers des grandes agglomérations (331 milliards de dollars) offrent au moins un mois gratuit.
4. Dallas, Texas
Dallas se classe quatrième avec une note de B. Le loyer médian d'un appartement d'une chambre est de 1 350 $, en baisse de 6,91 milliards de dollars sur un an. De plus, 471 milliards de logements neufs sont encore disponibles après un mois. L'offre de nouveaux logements continue d'augmenter. En effet, Dallas a autorisé la construction de 15,6 nouveaux logements pour 1 000 habitants en deux ans, un des taux les plus élevés de l'étude.
5. Charlotte, Caroline du Nord
Charlotte est passée d'une note C à une note B et a conservé cette note B chaque mois depuis janvier 2024. Les loyers, qui augmentaient de 6,11 milliards de dollars par an, ont diminué de 1,41 milliard de dollars. Parallèlement, la part des nouveaux logements non loués après 30 jours est passée de 311 milliards de dollars à 511 milliards de dollars.
Les plus grands redressements depuis 2023
Ces marchés ont connu la plus forte progression entre juin 2023 et juin 2026. Il y a trois ans, la plupart étaient favorables aux propriétaires ou dans une situation moyenne. Aujourd'hui, en revanche, ce sont des marchés favorables aux locataires.
6. Miami, Floride : de l'essor à la négociation
En juin 2023, le loyer médian des appartements d'une chambre à Miami avait augmenté de 19,21 milliards de dollars sur un an. Aujourd'hui, en revanche, il a baissé de 3,31 milliards de dollars pour s'établir à 14 610 dollars. Les offres de mois gratuit ont également progressé, passant de 91 000 à 371 000 dollars dans les grands complexes résidentiels. Au total, Miami a gagné deux places dans le classement, passant de D à B.
7. San Antonio, Texas
Le taux de logements locatifs vacants a triplé, passant de 5,51 000 à 16,91 000, égalant ainsi Austin au taux le plus élevé de l'étude. Les offres de loyer gratuit d'un mois ont également augmenté, passant de 61 000 à 381 000 dans les grandes agglomérations. Parallèlement, le prix médian des appartements d'une chambre a baissé de 10,41 000 à 14 950 000. Globalement, San Antonio est passée de la note C à la note B.
8. Tucson, Arizona
Tucson a également progressé, passant de la note C à la note B. Par exemple, la proportion de grands ensembles immobiliers offrant un mois gratuit a bondi de 31 % à 41 %. De plus, la moitié des logements neufs restent inoccupés après 30 jours, contre 37 % auparavant. Le loyer médian d'un appartement d'une chambre est de 1 %.
9. Los Angeles, Californie
Los Angeles est le plus grand marché côtier à s'orienter vers la location, passant d'une note C à une note B. Le prix médian des appartements d'une chambre a baissé de 4,41 milliards de livres sterling (contre 100 milliards auparavant) pour atteindre 2 200 dollars. Parallèlement, la part des logements neufs encore disponibles après un mois a augmenté, passant de 341 milliards à 501 milliards de livres sterling. Cependant, le taux de vacance reste faible, à 5,11 milliards de livres sterling. Ainsi, la dynamique du marché repose sur des concessions et un rythme de location plus lent, et non sur la présence de logements vacants.
10. Las Vegas, Nevada
Le nombre d'offres de location sans engagement a triplé, passant de 141 à 431 logements dans les grands complexes résidentiels. De même, la part des nouveaux logements inoccupés après 30 jours a plus que doublé, passant de 231 à 491 logements. En conséquence, Las Vegas est passée de la note C à la note B.
Deux entreprises en forte progression qui sont encore en train de rattraper leur retard
11. Cincinnati, Ohio
Cincinnati est l'une des quatre seules villes à avoir progressé de deux notes, passant de F à C. Les loyers, qui augmentaient de 11,31 milliards de dollars par an en juin 2023, ont désormais diminué de 3,51 milliards de dollars. Par ailleurs, 451 milliards de dollars de logements neufs restent inoccupés après un mois, contre 221 milliards auparavant. Malgré cela, la note C ne place Cincinnati qu'en milieu de classement. Cela illustre le retard accumulé par de nombreux marchés du Midwest à leurs débuts.
12. Richmond, Virginie
Richmond a également gagné deux notes, passant de F à C. Les loyers continuent d'augmenter légèrement, passant de 0,71 TP3T à 1 TP4T1 410. Cependant, le nombre d'offres de loyer gratuit d'un mois a bondi de 6% à 26% dans les grandes communautés. Le taux de vacance a également augmenté, passant de 1,8% à 6,2%. Par conséquent, les locataires disposent ici d'une plus grande marge de négociation sur les concessions que sur le prix.
Comparaison des grands marchés côtiers
Alors que le marché locatif a progressé presque partout, les marchés locatifs les plus chers du pays ont majoritairement évolué dans le sens inverse. À San Francisco et à New York, la situation est loin d'être favorable aux locataires.
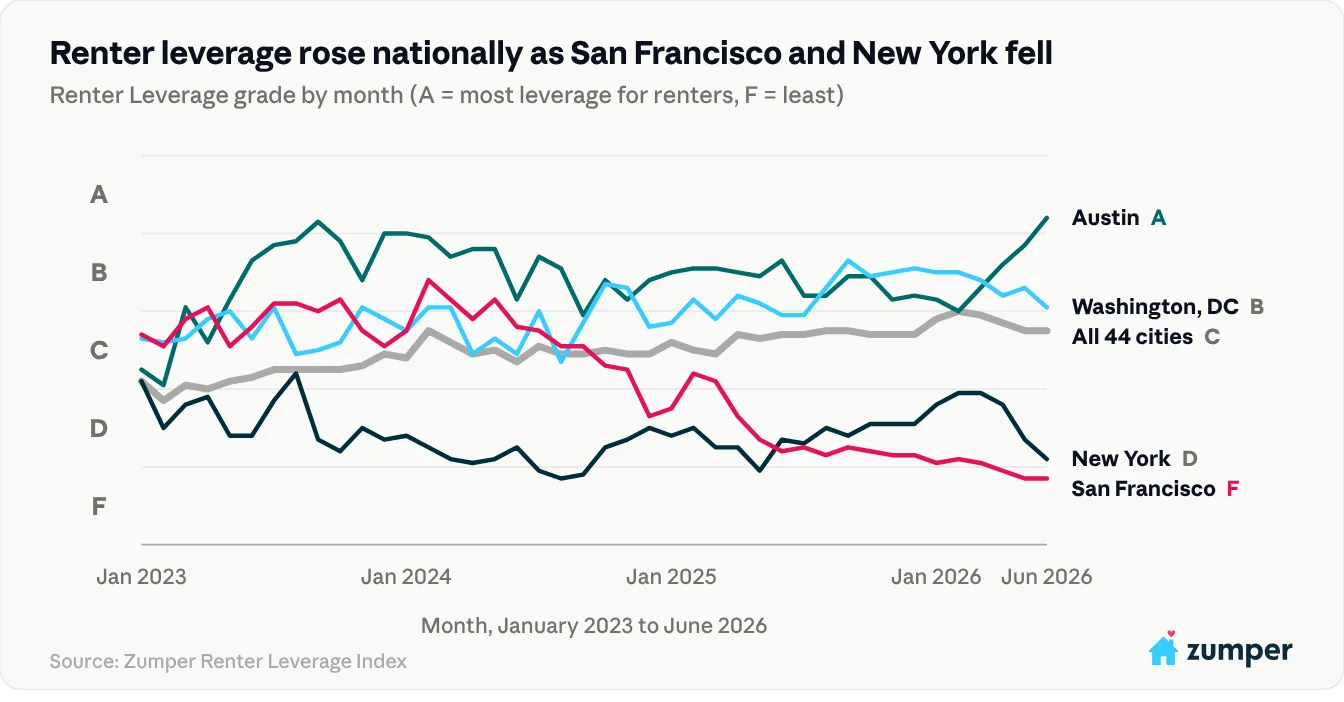
14. San Francisco, Californie : la plus forte baisse de l’étude
San Francisco a chuté de deux notes, passant de C à F, soit la seule baisse aussi marquée de l'étude. Elle se classe désormais 43e sur 44 et est l'une des deux seules villes à avoir obtenu la note F, avec Virginia Beach. Parallèlement, le loyer médian des appartements d'une chambre a bondi de 21,91 000 $ (soit 730 $) en un an pour atteindre 4 060 $. Il s'agit de la croissance la plus rapide de tous les marchés. Les offres de loyer gratuit d'un mois, disponibles dans 151 000 % des grandes villes en juin 2023, ont complètement disparu. De plus, un logement loué en juin restait en moyenne seulement 11 jours sur le marché. L'effet de levier a atteint son apogée en février 2024, avant de commencer à diminuer vers la fin de cette même année, la demande ayant été relancée par l'embauche facilitée par l'IA.
14. New York, NY
New York a obtenu la note D chaque année en juin de 2023 à 2026 et se classe 42e. Le prix médian d'un appartement d'une chambre est de 4 660 $, le plus élevé de l'étude. Malgré cela, il est en hausse de 4,01 milliards de dollars (180 milliards de dollars) par rapport à l'année précédente. Seuls 71 % des grands ensembles immobiliers offrent un mois gratuit. De plus, seulement un tiers des nouveaux logements (33 %) sont encore disponibles après 30 jours, contre 42 % en 2023.
15. Washington, D.C.
Washington D.C. a progressé de la note C à la note B et se classe désormais 18e. Le nombre d'offres de mois gratuit a doublé, passant de 181 000 $ à 361 000 $ pour les grandes communautés. Parallèlement, le loyer médian des appartements d'une chambre est resté stable à 2 300 $. Washington D.C. a conservé la note B chaque mois depuis août 2025. Son levier financier était d'ailleurs le plus fort à l'automne de cette année-là, lorsque les loyers des appartements d'une chambre avaient baissé de près de 51 000 $ sur un an.
16. San Jose, Californie
San José a glissé de la note C à la note D. Une particularité toutefois : 211 TP3T des annonces affichent une baisse de prix, soit la proportion la plus élevée de toutes les villes. Cela laisse penser que les propriétaires affichent des prix élevés et les réduisent ensuite, plutôt que de faire des concessions.
Boston et Chicago
Boston et Chicago figurent également parmi les villes les moins bien classées, avec une note D. À Chicago, le loyer médian d'un appartement d'une chambre a augmenté de 101 000 $ (contre 1 400 000 $ auparavant) pour atteindre 1 400 000 $. Il s'agit de la deuxième plus forte hausse des loyers enregistrée dans l'étude, après San Francisco. Parallèlement, Boston, qui a obtenu la note D à chaque mois de juin analysé, affiche le troisième loyer médian le plus élevé pour un appartement d'une chambre, à 1 400 000 $.
La vague d'offre atteint déjà son apogée.
L'avantage dont bénéficient aujourd'hui les locataires provient en grande partie des immeubles dont les permis de construire ont été délivrés au plus fort du boom de la construction de 2021-2022. Il faut généralement compter entre 18 et 24 mois entre l'obtention du permis et l'emménagement dans un immeuble d'appartements.
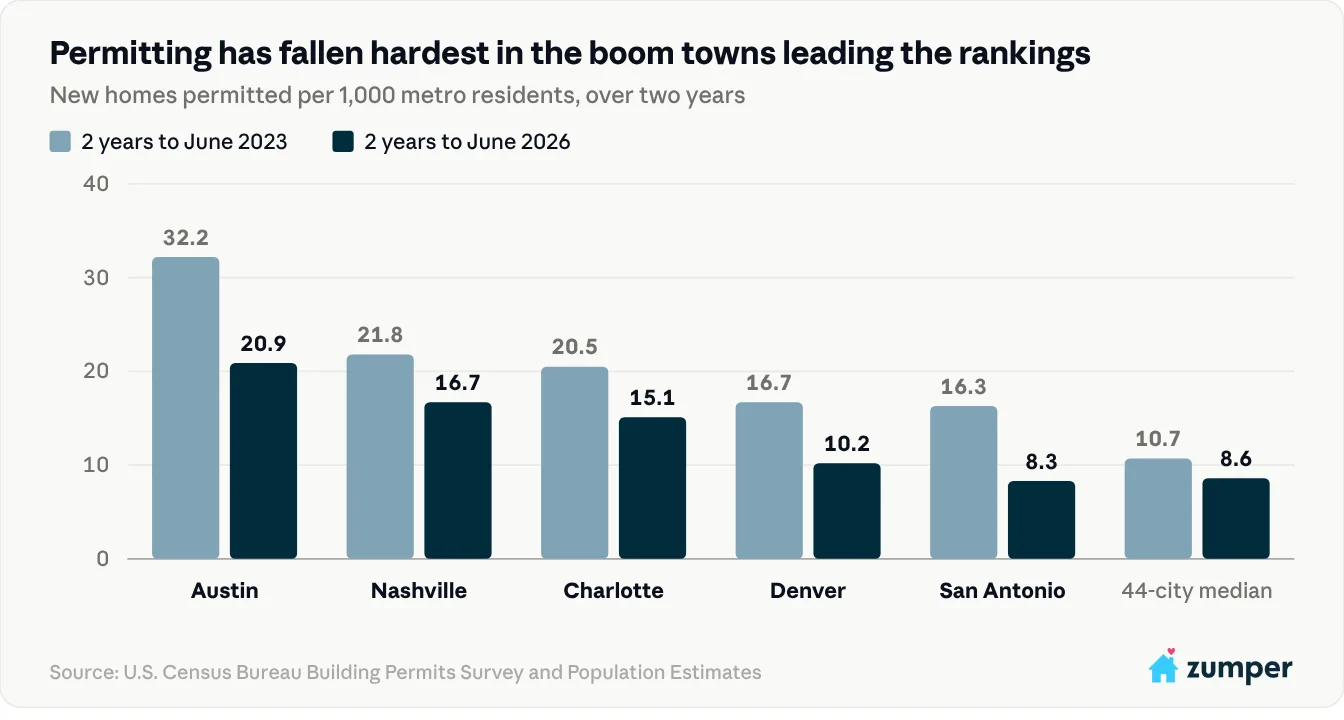
Sur l'ensemble des 44 marchés étudiés, le nombre médian de permis de construire délivrés par agglomération s'élevait à 8,6 pour 1 000 habitants au cours des deux années précédant juin 2026. Ce chiffre est en baisse par rapport aux 10,7 permis délivrés sur la même période en juin 2023. Globalement, le nombre de permis de construire a diminué dans 36 des 44 agglomérations. Il est à noter que la baisse est la plus marquée dans les marchés de la Sun Belt, qui dominent le classement cette année. Par exemple, à Austin, le nombre de logements pour 1 000 habitants est passé de 32,2 à 20,9. À Denver, il est passé de 16,7 à 10,2, et à San Antonio, de 16,3 à 8,3.
Année après année, la vague a déjà atteint son apogée. Austin a autorisé la construction de 19,4 logements pour 1 000 habitants au cours de l’année se terminant en juin 2022. À titre de comparaison, ce chiffre était de 12 pour l’année se terminant en juin 2025 et de 8,9 pour l’année se terminant en juin 2026.
Par conséquent, l'offre de logements neufs qui suivra la vague actuelle sera moins importante. À mesure que les immeubles construits pendant la période de forte croissance se remplissent, le marché locatif actuel pourrait ne pas perdurer. Les propriétaires pourraient également être moins incités à continuer de proposer des offres avantageuses. De fait, le pouvoir d'achat des locataires au niveau national a déjà atteint son apogée en février 2026, lorsque quatre villes bénéficiaient d'une note A. Depuis, il a légèrement diminué.
Ce que cela signifie pour les locataires
Le pouvoir de négociation des locataires s'est accru à l'échelle nationale, mais de façon inégale. À Austin, par exemple, les loyers ont baissé de plus de 10 % par rapport à l'année dernière. De plus, plus de deux grandes villes sur cinq offrent un mois gratuit. À San Francisco, en revanche, les loyers ont augmenté de plus de 20 % et les offres de mois gratuit ont disparu. Dans cette ville, les nouveaux logements sont loués en une semaine et demie environ. Quant aux locataires new-yorkais, ils n'ont pas connu de mois de juin favorable au cours des quatre années que nous avons suivies.
Si vous signez un bail dans un marché locatif favorable, il est judicieux de vous renseigner sur les avantages, comme une réduction de loyer ou des conditions flexibles. C'est particulièrement vrai pour les immeubles récents qui se louent rapidement. En revanche, sur les marchés moins concurrentiels, la meilleure stratégie consiste souvent à agir vite et à prévoir un budget pour faire face à la concurrence.
FAQ
Le marché locatif sera-t-il favorable aux locataires en 2026 ?
Dans une grande partie des États-Unis, oui. Selon l'indice Zumper de l'effet de levier locatif, 29 des 44 principaux marchés locatifs ont amélioré leur score entre juin 2023 et juin 2026. Cependant, les marchés côtiers comme San Francisco et New York restent difficiles pour les locataires.
Quelles sont les meilleures villes pour les locataires en 2026 ?
Austin, Denver et Nashville sont les marchés locatifs les plus dynamiques.
Où sera-t-il le plus difficile de louer un logement en 2026 ?
San Francisco et Virginia Beach sont les pires, suivies de New York, Tulsa et San Jose.
Pourquoi les loyers baissent-ils dans certaines villes ?
Dans de nombreuses villes du Sud des États-Unis, le pouvoir de négociation des locataires s'est accru parallèlement à une vague historique de constructions d'appartements neufs. Pour louer ces logements, de nombreux propriétaires baissent les loyers et proposent des offres spéciales pour les nouveaux locataires.
Est-il fréquent d'obtenir un mois de loyer gratuit en ce moment ?
En juin 2026, 21% de grands complexes d'appartements offraient au moins un mois gratuit, contre 10% en juin 2023.
Le marché locatif va-t-il perdurer ?
Cette situation ne durera pas éternellement, car le nombre de permis de construire a diminué dans 36 des 44 métropoles depuis 2023, ce qui réduit d'autant le nombre de nouveaux appartements en construction. À mesure que les immeubles construits pendant la période faste se remplissent, il risque de devenir plus difficile de trouver des logements à prix avantageux.
Comment les locataires peuvent-ils négocier un meilleur loyer ?
Dans un marché locatif favorable, renseignez-vous sur les offres spéciales d'emménagement, les loyers mensuels réduits ou les conditions de bail flexibles. Les immeubles récents, encore en cours de location, offrent généralement une plus grande marge de négociation. En revanche, sur les marchés plus tendus, il est préférable d'agir rapidement et de prévoir un budget en conséquence.
Qu’est-ce que l’indice de levier locatif Zumper ?
Il s'agit d'une note mensuelle de A à F attribuée à 44 grands marchés locatifs américains. Elle combine quatre indicateurs de Zumper (variations de loyer, offres d'un mois gratuit, baisses de prix et durée de mise en location) avec les données du recensement sur la vacance locative et l'offre de logements neufs. La note A indique que les locataires disposent du plus grand pouvoir de négociation.
Données complètes
Voici le rapport de force entre locataires et propriétaires sur 44 grands marchés locatifs américains en juin 2026. Les notes vont de A (locataires les plus avantagés) à F (propriétaires les plus avantagés). L'échelle est fixe : un A en 2023 reste donc valable en 2026. Les villes sont classées selon leur position en juin 2026. Tous les chiffres correspondent à juin 2026. La colonne « Évolution des loyers » compare le loyer médian d'un appartement d'une chambre dans chaque ville avec celui de juin 2025, soit un an plus tôt.
| Rang | Ville | Niveau, juin 2026 | Note, juin 2023 | Loyer médian pour un appartement d'une chambre, juin 2026 | Évolution du loyer d'un appartement d'une chambre, de juin 2025 à juin 2026 | Grandes communautés avec plus d'un mois gratuit | Annonces dont le prix a baissé | De nouveaux logements restent disponibles après 30 jours. | Taux de vacance locative (T2) | Nombre de nouveaux logements autorisés pour 1 000 habitants (au cours des 2 dernières années) |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Austin, Texas | A | B | $1,330 | -12.50% | 42% | 8% | 53% | 16.90% | 20.9 |
| 2 | Denver, Colorado | A | C | $1,570 | -7.60% | 48% | 16% | 47% | 7.30% | 10.2 |
| 3 | Nashville, Tennessee | A | B | $1,500 | -7.40% | 33% | 11% | 47% | 9.60% | 16.7 |
| 4 | Dallas, Texas | B | B | $1,350 | -6.90% | 25% | 10% | 47% | 11.70% | 15.6 |
| 5 | Tampa, Floride | B | C | $1,520 | -6.20% | 31% | 12% | 43% | 10.50% | 12.2 |
| 6 | Charlotte, Caroline du Nord | B | C | $1,460 | -1.40% | 34% | 14% | 51% | 7.20% | 15.1 |
| 7 | San Antonio, Texas | B | C | $950 | -10.40% | 38% | 8% | 46% | 16.90% | 8.3 |
| 8 | Phoenix, Arizona | B | C | $1,200 | -4.00% | 41% | 13% | 43% | 8.00% | 14.7 |
| 9 | Las Vegas, Nevada | B | C | $1,190 | -1.60% | 43% | 12% | 49% | 7.60% | 10.1 |
| 10 | Houston, Texas | B | C | $1,100 | -14.10% | 20% | 9% | 44% | 12.90% | 16 |
| 11 | Tucson, Arizona | B | C | $900 | -1.10% | 41% | 9% | 50% | 15.30% | 8.8 |
| 12 | Jacksonville, Floride | B | C | $1,130 | -5.00% | 32% | 9% | 39% | 9.30% | 14.7 |
| 13 | Los Angeles, Californie | B | C | $2,200 | -4.40% | 29% | 12% | 50% | 5.10% | 4.7 |
| 14 | Miami, Floride | B | D | $2,610 | -3.30% | 37% | 8% | 48% | 9.10% | 6 |
| 15 | Seattle, WA | B | C | $1,980 | 1.00% | 37% | 14% | 50% | 5.20% | 8.5 |
| 16 | Orlando, Floride | B | C | $1,470 | -8.10% | 24% | 9% | 44% | 3.70% | 16.3 |
| 17 | Raleigh, Caroline du Nord | B | C | $1,290 | 0.00% | 25% | 10% | 41% | 8.90% | 23.8 |
| 18 | Washington, D.C. | B | C | $2,300 | 0.00% | 36% | 10% | 47% | 6.20% | 6.2 |
| 19 | Indianapolis, Indiana | B | C | $1,010 | -8.20% | 9% | 10% | 38% | 11.80% | 11.6 |
| 20 | Portland, Oregon | C | B | $1,400 | -1.40% | 31% | 9% | 44% | 5.70% | 7.1 |
| 21 | Atlanta, Géorgie | C | C | $1,680 | 4.40% | 31% | 11% | 41% | 9.60% | 10.7 |
| 22 | Columbus, Ohio | C | D | $1,180 | -0.80% | 25% | 9% | 45% | 4.50% | 12.6 |
| 23 | San Diego, Californie | C | D | $2,220 | -3.50% | 15% | 15% | 41% | 2.90% | 7.1 |
| 24 | Memphis, Tennessee | C | C | $900 | -10.00% | 11% | 8% | 39% | 10.10% | 5.4 |
| 25 | Philadelphie, Pennsylvanie | C | C | $1,470 | -3.90% | 13% | 6% | 49% | 6.60% | 4.3 |
| 26 | Sacramento, Californie | C | C | $1,500 | 0.00% | 22% | 8% | 44% | 4.50% | 8.6 |
| 27 | Cincinnati, Ohio | C | F | $1,100 | -3.50% | 14% | 8% | 45% | 2.30% | 6.7 |
| 28 | Minneapolis, Minnesota | C | C | $1,280 | 1.60% | 17% | 7% | 47% | 6.90% | 7.7 |
| 29 | Kansas, Ville, MO | C | D | $1,140 | 0.90% | 9% | 6% | 48% | 9.10% | 8.6 |
| 30 | Richmond, Virginie | C | F | $1,410 | 0.70% | 26% | 5% | 40% | 6.20% | 13.3 |
| 31 | Omaha, NE | C | D | $1,020 | 0.00% | 14% | 7% | 46% | 3.40% | 13.6 |
| 32 | Oklahoma City, Oklahoma | C | D | $880 | -2.20% | 12% | 5% | 41% | 7.20% | 10.4 |
| 33 | Albuquerque, Nouveau-Mexique | C | D | $980 | 3.20% | 17% | 6% | 45% | 6.90% | 6.3 |
| 34 | Baltimore, Maryland | C | D | $1,250 | -3.80% | 8% | 5% | 43% | 6.10% | 4.4 |
| 35 | Knoxville, Tennessee | C | D | $1,200 | -1.60% | 18% | 8% | 33% | 1.70% | 15.5 |
| 36 | Louisville, Kentucky | C | D | $1,050 | -0.90% | 13% | 7% | 35% | 7.90% | 8.5 |
| 37 | Boston, Massachusetts | D | D | $2,950 | 3.50% | 10% | 6% | 46% | 7.00% | 4 |
| 38 | Détroit, Michigan | D | D | $940 | -6.90% | 0% | 3% | 40% | 7.70% | 3.9 |
| 39 | Chicago, Illinois | D | D | $2,200 | 10.00% | 6% | 8% | 48% | 6.60% | 3.5 |
| 40 | San José, Californie | D | C | $2,760 | 2.60% | 0% | 21% | 36% | 0.50% | 5.6 |
| 41 | Tulsa, Oklahoma | D | D | $930 | 2.20% | 0% | 6% | 35% | 5.20% | 8.9 |
| 42 | New York, NY | D | D | $4,660 | 4.00% | 7% | 7% | 33% | 5.50% | 5.2 |
| 43 | San Francisco, Californie | F | C | $4,060 | 21.90% | 0% | 12% | 25% | 4.20% | 3.2 |
| 44 | Virginia Beach, Virginie | F | F | $1,690 | 7.60% | 0% | 6% | 27% | 7.70% | 5.5 |
Méthodologie
Pour déterminer où les locataires auront le plus de pouvoir de négociation en 2026, nous avons créé l'indice Zumper de levier locatif. Cet indice couvre 44 grands marchés locatifs américains et utilise des données mensuelles de janvier 2023 à juin 2026. Juin 2026 est le mois le plus récent pour lequel des données de recensement sur les logements vacants sont disponibles.
Les six indicateurs
Chaque indicateur est conçu de manière à ce qu'une valeur plus élevée représente un plus grand pouvoir de négociation pour les locataires. Quatre proviennent des données de Zumper et valent 20 points chacun. Les deux autres proviennent du Bureau du recensement des États-Unis et valent également 20 points.
- Changement de loyer (20 points) : Évolution annuelle du loyer médian demandé pour un appartement d'une chambre, selon le rapport national Zumper sur les loyers. Plus le loyer est bas, mieux c'est pour les locataires.
- Offres d'un mois gratuit (20 points) : La proportion de grands complexes d'appartements (plus de 50 logements) proposant quatre semaines de loyer gratuit ou plus à une date donnée. Plus cette proportion est élevée, mieux c'est pour les locataires.
- Baisse de prix (20 points) : La part des annonces actives dont le loyer est inférieur d'au moins 5% ou $100 à leur loyer demandé le plus élevé des 30 jours précédents. Plus ce pourcentage est élevé, mieux c'est pour les locataires.
- Durée de commercialisation (20 points) : Le pourcentage de logements récemment mis en vente (sur Zumper depuis plus de trois jours) encore disponibles 30 jours plus tard. Plus ce pourcentage est élevé, mieux c'est pour les locataires.
- Vacance locative (12 points) : le taux de logements locatifs vacants dans la région métropolitaine, selon l'enquête trimestrielle du Bureau du recensement sur les logements vacants.
- Nouvelle offre (8 points) : Nombre de logements autorisés pour 1 000 habitants de la zone métropolitaine au cours des 24 mois glissants précédant le mois de référence. La construction d'un immeuble d'appartements prenant généralement entre 18 et 24 mois, cette période inclut l'offre actuellement disponible, ainsi que celle qui devrait arriver dans les mois suivants.
Métriques converties en scores
Nous avons d'abord ajusté les trois indicateurs qui fluctuent selon le calendrier : les offres d'un mois gratuit, les baisses de prix et le temps passé sur le marché. Ces indicateurs atteignent leur niveau le plus bas au printemps et leur niveau le plus élevé à la fin de l'automne. Pour chacun d'eux, l'ajustement s'est effectué comme suit :
- Calculer une valeur moyenne pour chaque mois du calendrier dans l'ensemble des 44 villes, de 2023 à 2025 [UN].
- Calculer le moyenne générale dans toutes les villes et tous les mois (ville-mois) de 2023 à 2025 [B].
- Prenez la différence, [A] − [B], comme facteur de saisonnalité de ce mois calendaire [C].
- Soustrayez le facteur correspondant au mois calendaire de l'observation de chaque valeur observée : valeur corrigée des variations saisonnières = valeur observée − [C].
Les facteurs sont estimés uniquement sur les trois années complètes. Cependant, ils sont appliqués à chaque mois de l'étude, de janvier à juin 2026. Par exemple, pour le temps passé sur le marché, le facteur de juin est de -3,8 points et celui de décembre de +7,3. Ainsi, la valeur de décembre est abaissée et celle de juin légèrement augmentée avant le classement.
Classement et pondération
Ensuite, nous avons converti chaque indicateur (corrigé des variations saisonnières, le cas échéant) en un rang percentile pour chaque ville et chaque mois de l'étude (44 villes × 42 mois). Sur cette échelle, 100 représente le score le plus favorable aux locataires observé sur l'ensemble de la période. Le classement sur toute la période, plutôt que mensuellement, garantit la cohérence de l'échelle. Ainsi, un score de 70 a la même signification en 2023 qu'en 2026. Par conséquent, les villes peuvent être comparées à leurs propres performances passées ainsi qu'entre elles.
Le score de levier du locataire correspond à la moyenne pondérée des six rangs percentiles. Le tableau ci-dessous indique la pondération de chaque indicateur.
| Métrique | Poids |
|---|---|
| changement de loyer | 20% |
| Offres d'un mois gratuit | 20% |
| baisse des prix | 20% |
| Durée de commercialisation | 20% |
| logement vacant | 12% |
| Nouvelle alimentation | 8% |
Comment les notes sont attribuées
Chaque mois, les villes sont classées selon un score (1 = pouvoir de négociation maximal pour les locataires). Les notes correspondent à des tranches fixes du score, arrondies à l'entier le plus proche. A correspond à 80 et plus, B à 60 à 79, et C à 40 à 59. AD correspond à 20 à 39, et F à moins de 20. Le score étant constant sur toute la période, un B a la même signification en 2023 qu'en 2026. Nous intégrons également les ajustements saisonniers dans les scores finaux. Cependant, un mois donné peut présenter une variation saisonnière inhabituelle. C'est pourquoi nous comparons les mois similaires sur une période donnée (par exemple, juin 2026 par rapport à juin 2023).
Quelles villes étaient incluses ?
Nous avons commencé par sélectionner les 100 villes figurant dans le rapport national Zumper sur les loyers et en avons retenu 44. Nous avons d'abord exclu 23 villes dont l'aire métropolitaine n'était pas incluse dans l'enquête du Bureau du recensement sur les logements vacants pour chaque mois de la période. Ensuite, nous avons éliminé 20 villes partageant une aire métropolitaine avec une grande ville principale, comme Oakland, Fort Worth et Newark. Enfin, nous avons exclu 13 villes pour lesquelles les offres spéciales d'emménagement n'ont pas pu être mesurées de manière cohérente sur toute la période.
Sources de données
- Loyer médian : Rapport national sur les loyers de Zumper, loyer médian demandé pour un appartement d'une chambre par ville.
- Offres d'un mois gratuit, baisses de prix et durée de commercialisation : Données Zumper sur les annonces, y compris les offres spéciales sur les immeubles, l'historique des prix des annonces et la disponibilité quotidienne des unités.
- Taux de vacance locative : Bureau du recensement des États-Unis : Logements vacants et accession à la propriété (CPS/HVS), les taux trimestriels de vacance locative pour les 75 plus grandes zones métropolitaines.
- Nouveaux logements autorisés : Bureau du recensement des États-Unis : Enquête sur les permis de construire, unités autorisées par zone métropolitaine (CBSA).
- Population de la métropole : Bureau du recensement des États-Unis : Estimations de la population et des unités de logement, servait à délivrer des permis sur la base de 1 000 habitants.
notes de bas de page
- Les loyers, les offres de mois gratuit, les baisses de prix et les délais de vente sont mesurés à l'échelle de la ville à partir des données de Zumper. Les taux de vacance et les permis de construire sont mesurés à l'échelle métropolitaine, la plus petite unité géographique pour laquelle le Bureau du recensement publie ces données.
- Les offres de mois gratuit ne sont comptabilisées que parmi les complexes résidentiels de plus de 50 logements qui communiquent les promotions sur les loyers qu'ils proposent.
- Les taux de vacance des zones métropolitaines recensées sont des estimations basées sur des enquêtes comportant d'importantes marges d'erreur, souvent de plusieurs points de pourcentage. Par exemple, la marge était de ±4,9 points pour Austin et de ±5,3 points pour San Antonio au deuxième trimestre 2026. Le taux de chaque trimestre est appliqué aux trois mois de ce trimestre. C'est l'une des raisons pour lesquelles le taux de vacance a moins d'importance que les indicateurs de Zumper.
- Pour le calcul de la durée de mise en vente, un bien est considéré comme toujours disponible tant qu'il reste listé sur Zumper.
- Les mêmes villes figurent en tête et en queue de liste selon différentes pondérations. Nous avons notamment testé des pondérations égales, des pondérations basées uniquement sur les données de Zumper, et une version accordant moins d'importance à l'évolution des loyers. Chaque classement alternatif présentait une corrélation de 0,95 ou plus avec le classement principal.
Contenu associé